Domain psychotherapie-berlin-steglitz.de kaufen?
Wir ziehen mit dem Projekt
psychotherapie-berlin-steglitz.de um.
Sind Sie am Kauf der Domain
psychotherapie-berlin-steglitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain psychotherapie-berlin-steglitz.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Therapie-Tools Suizidalität und Krisenintervention, Fachbücher von Sören Friedrich, Tobias TeismannIn Deutschland sterben jährlich mehr Menschen durch einen Suizid als durch Unfälle oder Drogen. Ein Grossteil der Suizide wird dabei im Kontext psychischer Erkrankungen vollzogen – entsprechend ist die Auseinandersetzung mit Suizidgedanken, Suizidversuchen und Suiziden ein häufiges Thema therapeutischen Handelns. Das Buch stellt knapp 90 Arbeits- und Informationsblätter für die Risikoabschätzung, Krisenintervention und Psychotherapie suizidaler Patientinnen und Patienten bereit. Dabei sind alle Übungen, Fragebögen und Checklisten direkt und unkompliziert in der Therapie und deren Vorbereitung einzusetzen. Hilfreiche Notfalladressen und nützliche Online-Ressourcen ergänzen die Materialiensammlung. Aus dem Inhalt: Einstellungen und Ängste in Bezug auf suizidale Patientinnen und Patienten, Beziehungsgestaltung und Risikoabschätzung, Krisenintervention, Psychotherapie suizidaler Patientinnen und Patienten, therapeutisches Vorgehen nach einem Suizid.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Kompetenzen Psychodynamische Psychotherapie, Ratgeber von Moritz PetzoldTherapie-Kompetenzen: Nicht nur wissen, sondern können. Am Anfang der therapeutischen Tätigkeit hat man sich viel Wissen angelesen - jetzt geht es an die praktische Umsetzung. Und das heisst: üben, üben, üben. Die Reihe „Therapie-Kompetenzen“ basiert auf dem Ansatz des „Deliberate Practice“ und fördert anhand konkreter und alltagsnaher Übungen die Sicherheit im therapeutischen Vorgehen. Psychodynamische Psychotherapie kompetent einsetzen lernen. 20 umfangreiche Übungen für Therapeut:innen mit konkreten Hilfestellungen und Beispiellösungen. Sattelfest in den Berufsalltag starten. Mit Übertragung und Gegenübertragung arbeiten, Abwehrmechanismen erkennen oder Klären und Deuten: Zentrale psychodynamische Konzepte und Kompetenzen werden kurz und verständlich vorgestellt und durch praxisnahe Übungen vertieft. Die zuvor vermittelten Inhalte werden auf konkrete Fallbeispiele angewendet. Durch diese eigene Übungspraxis und zahlreiche Beispiele für ein effektives Behandlungsvorgehen werden die psychotherapeutischen Kompetenzen erlernt und verankert. So entsteht Routine im Umgang mit Patient:innen. Aus dem Inhalt: Zentrale Kompetenzen psychodynamischer Psychotherapie, Hinweise zur Durchführung der Übungen, die psychodynamische Perspektive einführen, Patient:innen auf die Therapie vorbereiten, szenisches Verstehen, korrigierende Beziehungserfahrungen vermitteln, klären, konfrontieren, deuten, Arbeit mit Übertragung, Arbeit mit Gegenübertragung, Abwehrmechanismen erkennen und deuten, komplexe Kombination der Fähigkeiten, mit Widerstand umgehen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
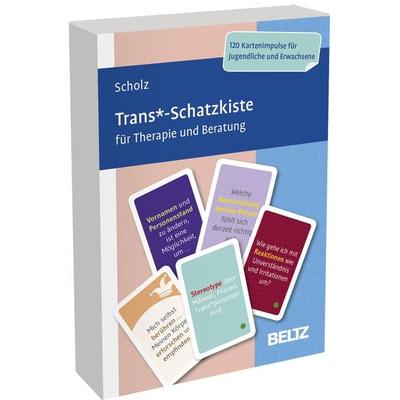
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Berlin - SteglitzEntdecken Sie Berlin-steglitz In Seiner Ganzen Vielfalt! Unser Hochwertiger Wandkalender 'berlin - Steglitz' Entführt Sie Monat Für Monat In Die Charmanten Ecken Dieses Lebendigen Stadtteils. Mit 12 Liebevoll Ausgewählten Motiven, Gedruckt Auf...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Selbstwert, Ratgeber von Sven Hanning, Fabian ChmielewskiBesuchen Sie das Spiegelkabinett des Selbstwerts, führen Sie die Goldmünzenübung durch, gehen Sie in das Kino der Grundbedürfnisse und setzen Sie mit vielen weiteren kreativen und eingängigen Techniken therapeutisch direkt am Selbstwert an. Als zentrale psychologische Variable wirkt sich Selbstwert auf die psychische Gesundheit und alle Bereiche des Lebens aus. Die Verbesserung des Selbstwerts und die Linderung von Selbstwertproblemen stellen deshalb einen grundlegenden Baustein effektiver Psychotherapie dar. Die Autoren legen ihrer Selbstwerttherapie die Annahme zugrunde, dass Menschen nicht eine, sondern drei Vorstellungen von sich selbst haben: Bin-Ich, Soll-Ich und Wunsch-Ich. Selbstwertprobleme entstehen, wenn Diskrepanzen zwischen diesen drei Selbstbildern bestehen: „Ich bin nicht so, wie ich sein sollte oder wie ich gern wäre.“ Aus diesem Konzept leiten sich Übungen und Interventionen ab, die darauf zielen, das Bin-Ich zu korrigieren, um ein komplexes, realistisches Selbstbild zu etablieren, das Soll-Ich zu entmachten und seine Regeln auszusortieren, das Wunsch-Ich auszuleuchten, sich ihm schrittweise anzunähern und einen freundlichen Umgang mit sich selbst zu erreichen. Der Therapie-Tools-Band enthält über 130 Arbeits- und Informationsblätter, die direkt in die Behandlung von Menschen mit Selbstwertproblemen eingebunden werden können. Aus dem Inhalt: Einführung: Selbstwert und Selbstwertprobleme, Modul 1: Vorbereitungsphase, Modul 2: Das Soll-Ich, Modul 3: Das Bin-Ich, Modul 4: Das Wunsch-Ich, Modul 5: Der Selbstwert der Therapeutinnen.43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Suizidalität und Krisenintervention, Fachbücher von Sören Friedrich, Tobias TeismannIn Deutschland sterben jährlich mehr Menschen durch einen Suizid als durch Unfälle oder Drogen. Ein Grossteil der Suizide wird dabei im Kontext psychischer Erkrankungen vollzogen – entsprechend ist die Auseinandersetzung mit Suizidgedanken, Suizidversuchen und Suiziden ein häufiges Thema therapeutischen Handelns. Das Buch stellt knapp 90 Arbeits- und Informationsblätter für die Risikoabschätzung, Krisenintervention und Psychotherapie suizidaler Patientinnen und Patienten bereit. Dabei sind alle Übungen, Fragebögen und Checklisten direkt und unkompliziert in der Therapie und deren Vorbereitung einzusetzen. Hilfreiche Notfalladressen und nützliche Online-Ressourcen ergänzen die Materialiensammlung. Aus dem Inhalt: Einstellungen und Ängste in Bezug auf suizidale Patientinnen und Patienten, Beziehungsgestaltung und Risikoabschätzung, Krisenintervention, Psychotherapie suizidaler Patientinnen und Patienten, therapeutisches Vorgehen nach einem Suizid.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Kompetenzen Psychodynamische Psychotherapie, Ratgeber von Moritz PetzoldTherapie-Kompetenzen: Nicht nur wissen, sondern können. Am Anfang der therapeutischen Tätigkeit hat man sich viel Wissen angelesen - jetzt geht es an die praktische Umsetzung. Und das heisst: üben, üben, üben. Die Reihe „Therapie-Kompetenzen“ basiert auf dem Ansatz des „Deliberate Practice“ und fördert anhand konkreter und alltagsnaher Übungen die Sicherheit im therapeutischen Vorgehen. Psychodynamische Psychotherapie kompetent einsetzen lernen. 20 umfangreiche Übungen für Therapeut:innen mit konkreten Hilfestellungen und Beispiellösungen. Sattelfest in den Berufsalltag starten. Mit Übertragung und Gegenübertragung arbeiten, Abwehrmechanismen erkennen oder Klären und Deuten: Zentrale psychodynamische Konzepte und Kompetenzen werden kurz und verständlich vorgestellt und durch praxisnahe Übungen vertieft. Die zuvor vermittelten Inhalte werden auf konkrete Fallbeispiele angewendet. Durch diese eigene Übungspraxis und zahlreiche Beispiele für ein effektives Behandlungsvorgehen werden die psychotherapeutischen Kompetenzen erlernt und verankert. So entsteht Routine im Umgang mit Patient:innen. Aus dem Inhalt: Zentrale Kompetenzen psychodynamischer Psychotherapie, Hinweise zur Durchführung der Übungen, die psychodynamische Perspektive einführen, Patient:innen auf die Therapie vorbereiten, szenisches Verstehen, korrigierende Beziehungserfahrungen vermitteln, klären, konfrontieren, deuten, Arbeit mit Übertragung, Arbeit mit Gegenübertragung, Abwehrmechanismen erkennen und deuten, komplexe Kombination der Fähigkeiten, mit Widerstand umgehen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.